Domain muij.de kaufen?
Wir ziehen mit dem Projekt
muij.de um.
Sind Sie am Kauf der Domain
muij.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain muij.de kaufen?
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **

Ähnliche Suchbegriffe für Transaktionskostentheorie-in-der-Rechnungslegung
Top-Angebote
Produkte zum Begriff Transaktionskostentheorie-in-der-Rechnungslegung:
-
Buch "Das große Buch der Brandmalerei"Das große Buch der Brandmalerei. Das perfekte Grundlagenwerk für alle Einsteiger und Brandmalerei-Begeisterten. Vom richtigen Brenner über das schönste Holz für euer Projekt bis hin zum passenden Abschluss ist im Buch alles beschrieben. Auch tolle Geschenke sind damit schnell gemacht: Ob Kochlöffel oder Bilderrahmen, unter den 21 Modellen mit Vorlagen zum Nachbrennen ist für alle etwas dabei! Buch mit 144 Seiten. Größe: 26 x 22,5 cm.Verlag: frechverlag19,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
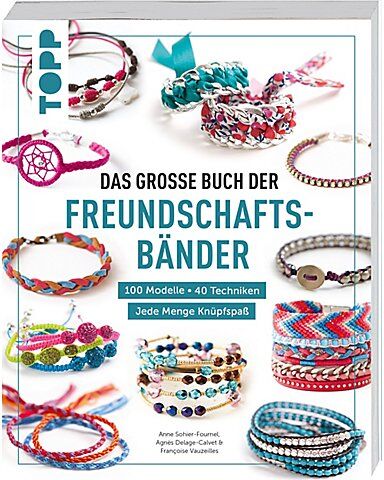
Buch "Das große Buch der Freundschaftsbänder"Das große Buch der Freundschaftsbänder. Knüpfen, weben, flechten, wickeln ... Aus mehr als 40 verschiedenen Techniken und vielfältigen Materialien entstehen wunderschöne und individuelle Armbänder, darunter geknüpfte Armbänder aus bunten Stickgarnen, gewebte Peyote-Armbänder aus filigranen Rocailles-Perlen, edle geknotete und verzierte Shamballa-Armbänder sowie faszinierend gefolchtene Kumihimo-Armbänder. Detaillierte Schritt-für-Schritt-Anleitungen machen das Nacharbeiten der über 100 Modelle ganz einfach. Für den ganz großen Knüpfspaß bei Anfängern wie Fortgeschrittenen gleichermaßen. Buch mit 288 Seiten. Größe: 23,5 x 18,5 cm.Verlag: frechverlag, Autorinnen: Françoise Vauzeilles, Anne-Sophie Fournel, Agnès Delage-Calvet20,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
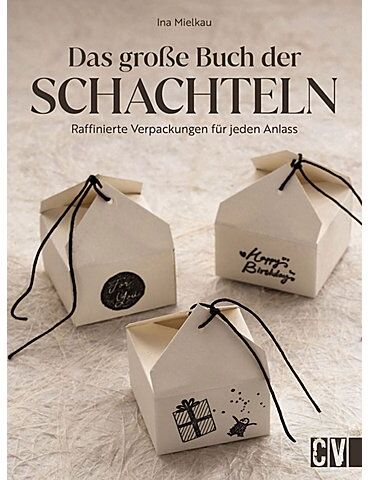
Buch "Das große Buch der Schachteln"Das große Buch der Schachteln. Auf der Suche nach der perfekten Verpackung für Geschenke? Das große Buch der Schachteln bietet die Lösung! Mit 50 einfachen Anleitungen und wenig Materialaufwand verwandeln Sie jede Aufmerksamkeit in ein liebevoll gestaltetes Highlight. Ob Origami-Schachteln und -Tütchen oder ausgeschnittene Körbchen: Überraschen Sie Ihre Liebsten mit individuellen Geschenken und werden Sie zum Verpackungskünstler! Buch mit 224 Seiten. Größe: 26 x 19,5 cm.Verlag: Christophorus Verlag, Autorin: Ina Mielkau29,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
-
Welche rechtlichen Anforderungen und Standards müssen bei der Rechnungslegung in Unternehmen beachtet werden?
Unternehmen müssen die nationalen Rechnungslegungsvorschriften sowie internationale Standards wie IFRS oder US-GAAP einhalten. Die Rechnungslegung muss transparent, korrekt und nachvollziehbar sein, um Investoren und Gläubiger zu informieren. Verstöße gegen die gesetzlichen Anforderungen können zu rechtlichen Konsequenzen führen. **

Was sind die grundlegenden Prinzipien der Rechnungslegung und wie werden sie in der Praxis angewendet?
Die grundlegenden Prinzipien der Rechnungslegung sind Vollständigkeit, Richtigkeit, Verständlichkeit und Vergleichbarkeit. In der Praxis werden diese Prinzipien durch die Einhaltung von internationalen Rechnungslegungsstandards wie IFRS oder HGB umgesetzt. Unternehmen müssen ihre Finanzinformationen transparent und nachvollziehbar darstellen, um Investoren, Gläubiger und andere Stakeholder zu informieren. **
Was sind die grundlegenden Prinzipien der Rechnungslegung und wie werden diese in der Praxis angewendet?
Die grundlegenden Prinzipien der Rechnungslegung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Diese Prinzipien werden in der Praxis angewendet, indem Einnahmen und Ausgaben zum Zeitpunkt der Realisierung erfasst werden, Wertminderungen berücksichtigt werden und alle relevanten Informationen in den Finanzberichten enthalten sind. Die Einhaltung dieser Prinzipien gewährleistet die Transparenz und Vergleichbarkeit von Finanzinformationen für Investoren, Gläubiger und andere Interessengruppen. **
Top-Angebote
Produkte zum Begriff Transaktionskostentheorie-in-der-Rechnungslegung:
-
Tasse ""Der Glühgere""Mit der Tasse / Becher „Der Glühgere“ genießt Du Deinen Glühwein oder Punsch auf besonders humorvolle Art. Der auffällige rote Becher aus glasiertem Porzellan ist mit einem witzigen Spruch versehen, der sofort für gute Laune sorgt: „Der GLÜHgere kippt nach!“. Perfekt für gesellige Abende in der Advents- und Weihnachtszeit, bei denen Spaß und Gemütlichkeit nicht zu kurz kommen dürfen. Die hochwertige Verarbeitung aus Porzellan sorgt für ein angenehmes Trinkgefühl und macht den Becher langlebig. Dank seiner Größe liegt er gut in der Hand und bietet ausreichend Platz für Deinen Lieblingsdrink – ob Glühwein, Tee, Kakao oder Kaffee. Durch das fröhliche Design eignet sich die Tasse auch ideal als kleines Geschenk für Freunde, Familie oder Kollegen. Ein Must-have für alle, die Glühwein und den winterlichen Humor lieben! Produktart: Tasse / Becher Eigenname: Der Glühgere Motiv: Spruch Material: Porzellan Oberfläche: glasiert Farbe: rot Akzentfarbe: weißspülmaschingengeeignetmikrowellengeeignet Maße: Länge: 8,5 cm Breite: 12 cm Höhe: 9 cm Füllmenge: 380ml8,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Buch "Das große Buch der Brandmalerei"Das große Buch der Brandmalerei. Das perfekte Grundlagenwerk für alle Einsteiger und Brandmalerei-Begeisterten. Vom richtigen Brenner über das schönste Holz für euer Projekt bis hin zum passenden Abschluss ist im Buch alles beschrieben. Auch tolle Geschenke sind damit schnell gemacht: Ob Kochlöffel oder Bilderrahmen, unter den 21 Modellen mit Vorlagen zum Nachbrennen ist für alle etwas dabei! Buch mit 144 Seiten. Größe: 26 x 22,5 cm.Verlag: frechverlag19,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Buch "Das große Buch der Freundschaftsbänder"Das große Buch der Freundschaftsbänder. Knüpfen, weben, flechten, wickeln ... Aus mehr als 40 verschiedenen Techniken und vielfältigen Materialien entstehen wunderschöne und individuelle Armbänder, darunter geknüpfte Armbänder aus bunten Stickgarnen, gewebte Peyote-Armbänder aus filigranen Rocailles-Perlen, edle geknotete und verzierte Shamballa-Armbänder sowie faszinierend gefolchtene Kumihimo-Armbänder. Detaillierte Schritt-für-Schritt-Anleitungen machen das Nacharbeiten der über 100 Modelle ganz einfach. Für den ganz großen Knüpfspaß bei Anfängern wie Fortgeschrittenen gleichermaßen. Buch mit 288 Seiten. Größe: 23,5 x 18,5 cm.Verlag: frechverlag, Autorinnen: Françoise Vauzeilles, Anne-Sophie Fournel, Agnès Delage-Calvet20,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
Ähnliche Suchbegriffe für Transaktionskostentheorie-in-der-Rechnungslegung
-
Buch "Das große Buch der Schachteln"Das große Buch der Schachteln. Auf der Suche nach der perfekten Verpackung für Geschenke? Das große Buch der Schachteln bietet die Lösung! Mit 50 einfachen Anleitungen und wenig Materialaufwand verwandeln Sie jede Aufmerksamkeit in ein liebevoll gestaltetes Highlight. Ob Origami-Schachteln und -Tütchen oder ausgeschnittene Körbchen: Überraschen Sie Ihre Liebsten mit individuellen Geschenken und werden Sie zum Verpackungskünstler! Buch mit 224 Seiten. Größe: 26 x 19,5 cm.Verlag: Christophorus Verlag, Autorin: Ina Mielkau29,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Gewandung der Halblinge (Buch)Gewandung der Halblinge Von einfachen Hemden und Blusen über elegante Jacken und Mieder bis hin zu gemütlichen Nacht- und Morgengewändern reicht das Spektrum der vorgestellten Kleidungsstücke, die Halblingsfreunde mithilfe dieses Buchs selbst herstellen können. Der Stil der Stücke ist an typische, f...24,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Rohlfs, Torsten: Rechnungslegung und Controlling der VersicherungsunternehmenRechnungslegung und Controlling der Versicherungsunternehmen , Praxishandbuch , Bremsen & Bremsenteile > Motorrad- & Rollerteile & -zubehör , Auflage: 2. Auflage, Erscheinungsjahr: 20230918, Produktform: Leinen, Autoren: Rohlfs, Torsten, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 820, Keyword: Analyse; Controlling; Praxishandbuch; Rechnungslegung; Rohlfs; Solvency II; Unternehmensanalyse; VVW; Verlag Versicherungswirtschaft, Fachschema: Rechnungswesen, Warengruppe: HC/Wirtschaft/Sonstiges, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 246, Breite: 175, Höhe: 50, Gewicht: 1547, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2727928, Vorgänger EAN: 9783963291654, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
-
Welche rechtlichen Anforderungen und Standards müssen bei der Rechnungslegung in Unternehmen beachtet werden?
Unternehmen müssen die nationalen Rechnungslegungsvorschriften sowie internationale Standards wie IFRS oder US-GAAP einhalten. Die Rechnungslegung muss transparent, korrekt und nachvollziehbar sein, um Investoren und Gläubiger zu informieren. Verstöße gegen die gesetzlichen Anforderungen können zu rechtlichen Konsequenzen führen. **
-
Was sind die grundlegenden Prinzipien der Rechnungslegung und wie werden sie in der Praxis angewendet?
Die grundlegenden Prinzipien der Rechnungslegung sind Vollständigkeit, Richtigkeit, Verständlichkeit und Vergleichbarkeit. In der Praxis werden diese Prinzipien durch die Einhaltung von internationalen Rechnungslegungsstandards wie IFRS oder HGB umgesetzt. Unternehmen müssen ihre Finanzinformationen transparent und nachvollziehbar darstellen, um Investoren, Gläubiger und andere Stakeholder zu informieren. **
-
Was sind die grundlegenden Prinzipien der Rechnungslegung und wie werden diese in der Praxis angewendet?
Die grundlegenden Prinzipien der Rechnungslegung sind das Realisationsprinzip, das Imparitätsprinzip und das Vollständigkeitsprinzip. Diese Prinzipien werden in der Praxis angewendet, indem Einnahmen und Ausgaben zum Zeitpunkt der Realisierung erfasst werden, Wertminderungen berücksichtigt werden und alle relevanten Informationen in den Finanzberichten enthalten sind. Die Einhaltung dieser Prinzipien gewährleistet die Transparenz und Vergleichbarkeit von Finanzinformationen für Investoren, Gläubiger und andere Interessengruppen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.